Domain körperatlas.de kaufen?
Wir ziehen mit dem Projekt
körperatlas.de um.
Sind Sie am Kauf der Domain
körperatlas.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain körperatlas.de kaufen?
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **

Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
Biolectra Magnesium 250 mg Muskeln & Knochen AktivAnwendungsgebiet von Biolectra Magnesium 250 mg Muskeln & Knochen Aktiv Biolectra Magnesium 250 mg Muskeln & Knochen Aktiv – Fit und aktiv bis ins AlterWer bis ins Alter ein aktives Leben führen möchte, sollte rechtzeitig etwas für einen fitten Bewegungsapparat tun. Denn schon ab etwa dem 30. Lebensjahr nehmen Muskel- und Knochenmasse kontinuierlich ab1,2. Vorbeugen lässt sich dagegen vor allem mit zwei Maßnahmen: Bewegung und einer ausgewogenen Ernährung.Besonders die vier Nährstoffe Magnesium, Calcium, Vitamin D3 und Vitamin K2 sind hierfür wichtig und im Knochen- und Muskelstoffwechsel eng miteinander verknüpft. Biolectra® MAGNESIUM 250 mg Muskeln & Knochen Aktiv enthält diesen in einer ausgewogenen Kombination: Calcium und Magnesium im als günstig erwiesenen Verhältnis von 2:1, dazu das „Sonnenvitamin“ D3 und das „Knochenvitamin“ K2 – und deckt dabei den Tagesbedarf an Vitamin D3.** Magnesium – das Muskelmineral*- wichtiger Mineralstoff für die Muskel – und Knochengesundheit*- fördert die Calciumaufnahme- trägt dazu bei, Vitamin D in die aktive Form zu überführen- trägt zusammen mit Calcium zur Mineralisation der Knochen bei Calcium – das Knochenmineral*- festigt und stärkt die Knochen*- trägt zu einer normalen Muskelfunktion bei* D3 – trägt zur Erhaltung der Knochen und Muskeln bei*- fördert die Calciumaufnahme- wichtig für den Einbau von Calcium in die Knochen- stimuliert die Bildung des Knochenvitamins K2 K2 – das Knochenvitamin*- fördert den Einbau und die Bindung von Calcium in den Knochen- unterstützt die Bindung von Calcium im Knochen1. Deutsche Gesellschaft für Innere Medizin e.V., Altersproblem Muskelabbau wird oft unterschätzt, Pressemitteilung von September 2017 https://www.dgim.de/fileadmin/user_upload/PDF/Pressemeldungen/DGIM_PM_Sarkopenie_F.pdf 2. Osteoporosezentrum München, Calcium und Vit5,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
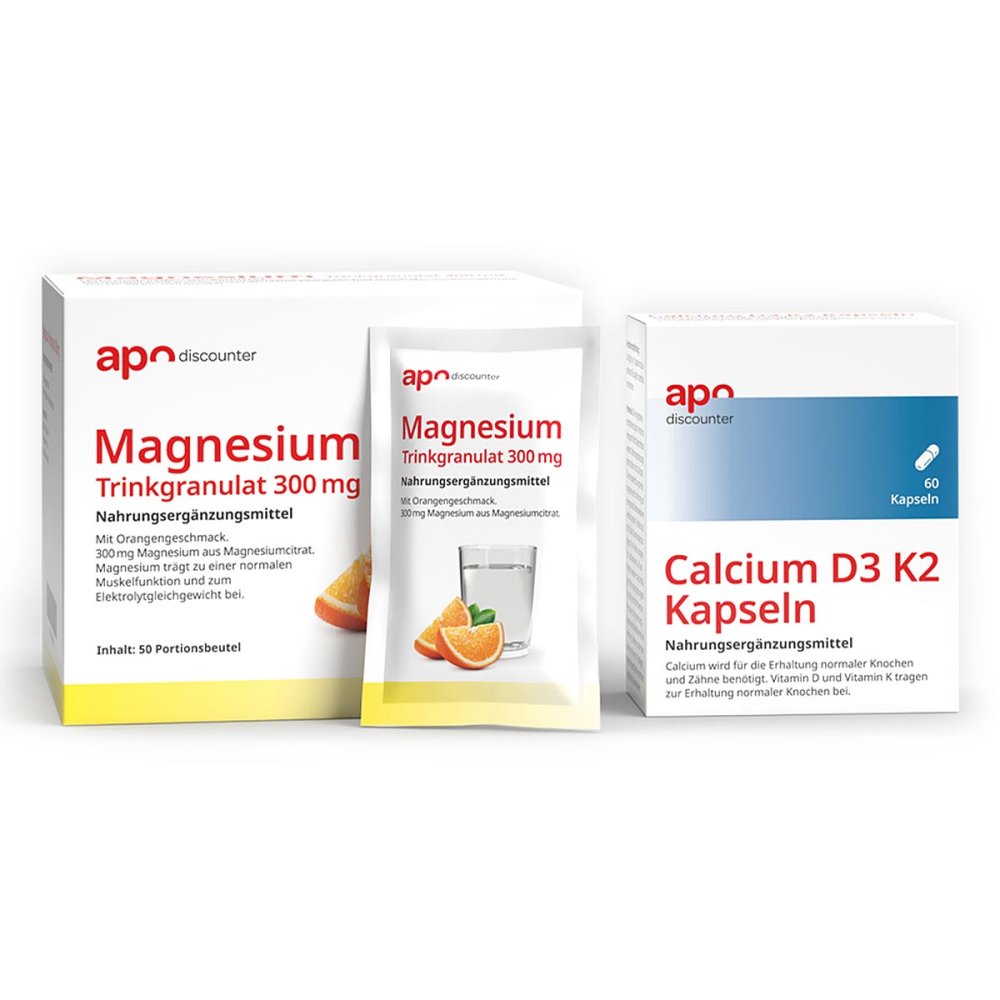
Muskeln & Knochen Sparset – Magnesium + Calcium D3 K2 08107262Anwendungsgebiet von Muskeln & Knochen Sparset – Magnesium + Calcium D3 K2 Anwendungsgebiet von Magnesium Trinkgranulat 300 mg von apodiscounter: Das Magnesium Trinkgranulat 300 mg von apodiscounter ist ein Nahrungsergänzungsmittel und enthält 300 mg hochwertiges Magnesiumcitrat. Anwendungsgebiet von Calcium D3 K2 Kapseln von apodiscounter: Die Calcium D3 K2 Kapseln von apodiscounter sind ein Nahrungsergänzungsmittel mit der 3-in-1 Kombi für gesunde Knochen. Wirkstoffe / Inhaltsstoffe / Zutaten Zutaten von Magnesium Trinkgranulat 300 mg von apodiscounter : Magnesiumsalze der Zitronensäure, Säuerungsmittel (Zitronensäure), Süßungsmittel (Sorbit, Cyclamat, Saccharin), Säureregulator (Natriumhydrogencarbonat), Isomaltulose, natürliches Orangenaroma, Farbstoff (Riboflavin), färbendes Rote Beete-Saftpulver (Beta vulgaris).Inhaltsstoffe pro Portionsbeutel % NRV* Magnesium 300 mg 80 % * NRV (Nutrient Reference Values) = Referenzmenge gemäß LMIV (Verordnung (EU) Nr. 1169 / 2011) Zutaten von Calcium D3 K2 Kapseln von apodiscounter: Calciumcarbonat, Füllstoff mikrokristalline Zellulose, Hydroxypropylmethylcellulose (Kapselhülle),Trennmittel Magnesiumsalz von Aminofetten, Saccharose, Trägerstoff Gummi arabicum, Maisstärke, Menaquinon-7, Cholecalciferol.Inhaltsstoffe pro Tagesdosis (=2 Kps.) NRV* / 2 KpsCalcium 500 mg 63 %Vitamin K2 75 μg 100 %Vitamin D3 25 μg=1000 IE 500 %GegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe sollten diese Produkte nicht angewendet werden.Dosierung Verzehrsempfehlung von Magnesium Trinkgranulat 300 mg von apodiscounter: 1 x täglich den Inhalt eines Portionsbeutels aufgelöst in einem Glas mit 250 ml Wasser verzehren. Verzehrsempfehlung von Calcium D3 K2 Kapseln von apodiscounter: 2x täglich je 1 Kapsel mit ausreichend Flüssigkeit unzerkaut einnehmen.Information Magnesium Trinkgranulat 300 mg von apodiscounter – Einfache19,59 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **

Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
Werner Kahle - Taschenatlas Anatomie. in 3 Bänden: Taschenatlas Anatomie 03. Nervensystem und Sinnesorgane: BD 3 - Preis vom 30.10.2026 04:07:28 hBinding : Broschiert, Edition : 10., überarbeitete Auflage., Label : Thieme, Stuttgart, Publisher : Thieme, Stuttgart, medium : Broschiert, numberOfPages : 423, publicationDate : 2009-08-26, authors : Werner Kahle, Michael Frotscher, languages : german, ISBN : 313492210X14,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Biolectra Magnesium 250 mg Muskeln & Knochen AktivAnwendungsgebiet von Biolectra Magnesium 250 mg Muskeln & Knochen Aktiv Biolectra Magnesium 250 mg Muskeln & Knochen Aktiv – Fit und aktiv bis ins AlterWer bis ins Alter ein aktives Leben führen möchte, sollte rechtzeitig etwas für einen fitten Bewegungsapparat tun. Denn schon ab etwa dem 30. Lebensjahr nehmen Muskel- und Knochenmasse kontinuierlich ab1,2. Vorbeugen lässt sich dagegen vor allem mit zwei Maßnahmen: Bewegung und einer ausgewogenen Ernährung.Besonders die vier Nährstoffe Magnesium, Calcium, Vitamin D3 und Vitamin K2 sind hierfür wichtig und im Knochen- und Muskelstoffwechsel eng miteinander verknüpft. Biolectra® MAGNESIUM 250 mg Muskeln & Knochen Aktiv enthält diesen in einer ausgewogenen Kombination: Calcium und Magnesium im als günstig erwiesenen Verhältnis von 2:1, dazu das „Sonnenvitamin“ D3 und das „Knochenvitamin“ K2 – und deckt dabei den Tagesbedarf an Vitamin D3.** Magnesium – das Muskelmineral*- wichtiger Mineralstoff für die Muskel – und Knochengesundheit*- fördert die Calciumaufnahme- trägt dazu bei, Vitamin D in die aktive Form zu überführen- trägt zusammen mit Calcium zur Mineralisation der Knochen bei Calcium – das Knochenmineral*- festigt und stärkt die Knochen*- trägt zu einer normalen Muskelfunktion bei* D3 – trägt zur Erhaltung der Knochen und Muskeln bei*- fördert die Calciumaufnahme- wichtig für den Einbau von Calcium in die Knochen- stimuliert die Bildung des Knochenvitamins K2 K2 – das Knochenvitamin*- fördert den Einbau und die Bindung von Calcium in den Knochen- unterstützt die Bindung von Calcium im Knochen1. Deutsche Gesellschaft für Innere Medizin e.V., Altersproblem Muskelabbau wird oft unterschätzt, Pressemitteilung von September 2017 https://www.dgim.de/fileadmin/user_upload/PDF/Pressemeldungen/DGIM_PM_Sarkopenie_F.pdf 2. Osteoporosezentrum München, Calcium und Vit5,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
Muskeln & Knochen Sparset – Magnesium + Calcium D3 K2 08107262Anwendungsgebiet von Muskeln & Knochen Sparset – Magnesium + Calcium D3 K2 Anwendungsgebiet von Magnesium Trinkgranulat 300 mg von apodiscounter: Das Magnesium Trinkgranulat 300 mg von apodiscounter ist ein Nahrungsergänzungsmittel und enthält 300 mg hochwertiges Magnesiumcitrat. Anwendungsgebiet von Calcium D3 K2 Kapseln von apodiscounter: Die Calcium D3 K2 Kapseln von apodiscounter sind ein Nahrungsergänzungsmittel mit der 3-in-1 Kombi für gesunde Knochen. Wirkstoffe / Inhaltsstoffe / Zutaten Zutaten von Magnesium Trinkgranulat 300 mg von apodiscounter : Magnesiumsalze der Zitronensäure, Säuerungsmittel (Zitronensäure), Süßungsmittel (Sorbit, Cyclamat, Saccharin), Säureregulator (Natriumhydrogencarbonat), Isomaltulose, natürliches Orangenaroma, Farbstoff (Riboflavin), färbendes Rote Beete-Saftpulver (Beta vulgaris).Inhaltsstoffe pro Portionsbeutel % NRV* Magnesium 300 mg 80 % * NRV (Nutrient Reference Values) = Referenzmenge gemäß LMIV (Verordnung (EU) Nr. 1169 / 2011) Zutaten von Calcium D3 K2 Kapseln von apodiscounter: Calciumcarbonat, Füllstoff mikrokristalline Zellulose, Hydroxypropylmethylcellulose (Kapselhülle),Trennmittel Magnesiumsalz von Aminofetten, Saccharose, Trägerstoff Gummi arabicum, Maisstärke, Menaquinon-7, Cholecalciferol.Inhaltsstoffe pro Tagesdosis (=2 Kps.) NRV* / 2 KpsCalcium 500 mg 63 %Vitamin K2 75 μg 100 %Vitamin D3 25 μg=1000 IE 500 %GegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe sollten diese Produkte nicht angewendet werden.Dosierung Verzehrsempfehlung von Magnesium Trinkgranulat 300 mg von apodiscounter: 1 x täglich den Inhalt eines Portionsbeutels aufgelöst in einem Glas mit 250 ml Wasser verzehren. Verzehrsempfehlung von Calcium D3 K2 Kapseln von apodiscounter: 2x täglich je 1 Kapsel mit ausreichend Flüssigkeit unzerkaut einnehmen.Information Magnesium Trinkgranulat 300 mg von apodiscounter – Einfache19,59 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Frotscher, Michael: Taschenatlas Anatomie 03: Nervensystem und SinnesorganeTaschenatlas Anatomie 03: Nervensystem und Sinnesorgane , Der Wissensexpress - Taschenatlas Anatomie Nervensystem und Sinnesorgane. Dieser 3-bändige Anatomie-Klassiker bietet dir einen anschaulichen Überblick über den Aufbau des menschlichen Körpers. Das bewährte Konzept der Taschenatlanten aus kombinierter Text- und Bildseite ist ideal zum Lernen, zur Prüfungsvorbereitung und auch zum Nachschlagen während des klinischen Studienabschnitts geeignet. Konkrete klinische Hinweise im Text verknüpfen das Gelernte mit der aktuellen Praxis. Band 3: Nervensystem und Sinnesorgane - Einen optimalen Einstieg ins Thema liefert dir die Beschreibung der Grundelemente und der Entwicklung des Nervensystems. - Darauf aufbauend werden Struktur und Topografie der verschiedenen Bestandteile des Nervensystems ausführlich erläutert und ihr komplexes, funktionelles Zusammenspiel anschaulich dargestellt. - Wichtige Techniken der neuroanatomischen Forschung und die Anwendung von bildgebenden Verfahren (CT, MRT, PET und SPECT) werden als interessantes Zusatzwissen mitgeliefert. - Beim Lernen der unzähligen Fachbegriffe hilft dir, dass häufig verwendete Synonyme in Text und Sachverzeichnis immer zusammen genannt werden. In der 12., überarb. Auflage gibt es jetzt zusätzlich einen eRef-Zugangscode. , Reifen- & Räderreinigung > Autopflege & Aufbereitung , Auflage: 12., aktualisierte Auflage, Erscheinungsjahr: 202008, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Mixed media product, Titel der Reihe: Thieme Flexible Taschenbücher##, Autoren: Frotscher, Michael~Kahle, Werner~Schmitz, Frank, Auflage: 18012, Auflage/Ausgabe: 12., aktualisierte Auflage, Seitenzahl/Blattzahl: 440, Abbildungen: 182 Abbildungen, Keyword: Anatomie; Anatomie (Mensch); Bildgebende Verfahren; Embryologie; Entwicklung des Nervensystems; Hirnnerven; Nervensystem; Neuroanatomie; R?ckenmark; Sinnesorgane; Taschenatlas Anatomie; ZNS; neuroanatomische Forschung, Fachschema: Anatomie (des Menschen)~Mensch / Anatomie~Anatomie (des Menschen) / Atlanten~Anatomie (des Menschen) / Karten, Tafeln, Nonbooks~Medizin / Atlanten~Medizin / Studium, Prüfungen, Approbation, Berufe~Nerv~Nervensystem / Nerv~Sinn - Sinnesorgan~Hals-Nasen-Ohren-Heilkunde - HNO~Nase / Hals-Nasen-Ohren-Heilkunde~Otorhinolaryngologie~Auge - Augenkrankheit - Augenheilkunde~Intraokular~Okulär~Ophthalmologie~Neurologie~Neurologie / Neurophysiologie~Neurophysiologie~Physiologie / Neurophysiologie, Fachkategorie: Medizinische Datenblätter, Anatomieatlanten~Medizinische Berufe~Hals-Nasen-Ohren-Heilkunde~Augenheilkunde~Neurologie und klinische Neurophysiologie, Bildungszweck: für die Hochschule, Warengruppe: HC/Allgemeinmedizin/Diagnostik/Therapie, Fachkategorie: Anatomie, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Länge: 183, Breite: 123, Höhe: 22, Gewicht: 535, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000055617001 9783132422667-2 B0000055617002 9783132422667-1, Vorgänger EAN: 9783134922110 9783134922103 9783134922097 9783134922080 9783134922073, Herkunftsland: ITALIEN (IT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0140, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 13813251,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
-
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.